Cómo medir resultados de ahorro familiar paso a paso

Última actualización: octubre 2026
Para saber cómo medir resultados de ahorro familiar no basta con mirar cuánto dinero queda en la cuenta al terminar el mes. Necesitas comparar ingresos y gastos reales, calcular qué porcentaje consigues reservar, comprobar si cumpliste lo previsto y revisar cuánto has avanzado hacia cada meta.
Este método convierte el presupuesto familiar en un cuadro de mando sencillo. Con cuatro indicadores podrás detectar si el hogar ahorra de forma constante, si el dinero reservado alcanza para sus prioridades y qué ajustes conviene hacer cuando el resultado no coincide con el plan.
- Qué significa medir el ahorro familiar
- Reúne los datos antes de hacer cálculos
- Calcula los cuatro indicadores clave del ahorro
- Interpreta los resultados con un ejemplo familiar
- Compara el ahorro con tus metas y prioridades
- Qué hacer si el ahorro real no alcanza
- Dudas frecuentes al medir el ahorro familiar
- Conclusión
Qué significa medir el ahorro familiar
El ahorro familiar es la parte de los ingresos que permanece disponible después de cubrir los gastos, pagos y compromisos del hogar durante un periodo determinado. Puede destinarse a un fondo de emergencia, una compra prevista, educación, vacaciones, amortizar una deuda o una meta financiera de largo plazo.
Medirlo bien exige distinguir tres cifras que suelen confundirse:
- Ahorro previsto: la cantidad que el presupuesto familiar establece que debería reservarse.
- Ahorro efectivo: el dinero que realmente se ha transferido o separado para una cuenta de ahorro, una inversión o una meta concreta.
- Saldo disponible accidental: el dinero que parece sobrar al final del mes, pero que puede estar destinado a recibos pendientes, gastos anuales o consumos aún no registrados.
Por tanto, un buen resultado no consiste solo en acumular saldo. También implica saber si la familia tiene capacidad de ahorro de forma recurrente, si mantiene el ritmo necesario para sus metas y si su presupuesto resiste gastos imprevistos sin recurrir continuamente al crédito.
La medición debe hacerse mes a mes, pero interpretarse en periodos más amplios. Un único mes puede estar condicionado por una reparación, un ingreso extraordinario o un pago anual; varios meses muestran una tendencia mucho más útil.
Reúne los datos antes de hacer cálculos
Para medir el ahorro de una familia necesitas trabajar con cifras reales del periodo, no solo con estimaciones. Reúne la información de un ciclo mensual completo mediante extractos bancarios, comprobantes, recibos y una hoja de cálculo o aplicación de control.
Ingresos netos y entradas irregulares
Empieza por anotar los ingresos netos realmente recibidos: salarios después de descuentos, ingresos por trabajo independiente, pensiones, alquileres u otras entradas que el hogar pueda utilizar. Si varias personas aportan a los gastos comunes, incluye las aportaciones de todas.
Los ingresos variables requieren un tratamiento prudente. En lugar de presupuestar con el mejor mes del año, puedes usar una media de varios meses o tomar como referencia un nivel conservador. Los ingresos extraordinarios conviene registrarlos por separado para no confundir una mejora puntual con una capacidad de ahorro estable.
Gastos que suelen quedar fuera del presupuesto
Después registra todos los pagos del periodo. Separar categorías ayuda a entender dónde se producen las desviaciones:
| Tipo de gasto | Qué incluye | Cómo registrarlo |
|---|---|---|
| Gastos fijos | Vivienda, suministros, seguros, cuotas y pagos recurrentes | Anota el importe efectivamente pagado ese mes |
| Gastos variables | Alimentación, transporte, ocio, ropa y consumos cotidianos | Revisa movimientos bancarios y pagos en efectivo |
| Deudas | Cuotas de préstamos, tarjetas u otras obligaciones | Incluye la cuota pagada y evita contarla dos veces |
| Gastos irregulares | Matrículas, reparaciones, regalos, impuestos, mantenimiento anual | Prorratea una previsión mensual o registra el pago real |
Las aportaciones a una cuenta de ahorro, un fondo de emergencia o una meta no deben confundirse con un gasto de consumo. Son dinero reservado y deben identificarse claramente para poder calcular el ahorro efectivo. En cambio, una transferencia entre dos cuentas corrientes no es ahorro si ese dinero sigue disponible para gastos ordinarios.
Este registro permite que el cálculo refleje la realidad del hogar. Sin los pagos irregulares, un mes puede parecer muy positivo y el siguiente mostrar un déficit que, en realidad, ya era previsible.
Calcula los cuatro indicadores clave del ahorro
El cuadro de mando doméstico puede resumirse en cuatro medidas: ahorro neto mensual, tasa de ahorro, cumplimiento del ahorro planificado y avance por meta. Juntas ofrecen una imagen más completa que el saldo de una sola cuenta.
Ahorro neto mensual
La fórmula del ahorro base es:
Ahorro neto mensual = ingresos netos totales − gastos totales del periodo
Si una familia recibe 3.000 unidades monetarias netas y sus gastos totales ascienden a 2.650, su ahorro neto mensual es de 350. Si el resultado es negativo, no hay ahorro en ese periodo: existe un déficit y el hogar ha gastado más de lo que ingresó, ya sea usando saldo previo o crédito.
Este indicador muestra la capacidad observada en el mes. Sin embargo, no confirma por sí solo que ese dinero haya quedado protegido para una prioridad concreta.
Tasa de ahorro familiar
La tasa o porcentaje de ahorro permite comparar el resultado con el nivel de ingresos. Se calcula así:
Tasa de ahorro = ahorro neto mensual / ingresos netos totales × 100
Con un ahorro neto de 350 e ingresos de 3.000, la tasa de ahorro familiar sería del 11,7% aproximadamente. Este porcentaje facilita observar cambios aunque los ingresos varíen: ahorrar 300 puede ser un resultado muy distinto para un hogar que ingresa 1.500 que para otro que ingresa 5.000.
No existe un porcentaje de ahorro universalmente correcto. La cifra debe interpretarse según la estabilidad de los ingresos, las deudas, las personas dependientes, la existencia de un fondo de emergencia y la cercanía de las metas financieras. Una tasa positiva es una señal útil, pero puede ser insuficiente si no permite cubrir necesidades prioritarias.
Cumplimiento del ahorro previsto y avance de metas
Para saber si el presupuesto se está cumpliendo, compara lo reservado con lo que se había planificado:
Cumplimiento del ahorro previsto = ahorro efectivo / ahorro planificado × 100
Un resultado del 100% significa que se cumplió el objetivo mensual. Un porcentaje inferior muestra que la transferencia o reserva real fue menor de lo previsto. Un porcentaje superior puede indicar que hubo margen adicional, aunque conviene comprobar que no se hayan omitido gastos pendientes.
Por último, cada meta necesita su propio indicador:
Avance de una meta = dinero acumulado para la meta / importe objetivo × 100
Este cálculo responde a una pregunta concreta: no solo cuánto se ahorra, sino cuánto falta para alcanzar un objetivo determinado. Separar las metas evita que un saldo general aparentemente elevado oculte que el fondo de emergencia, una reparación prevista o un pago próximo todavía están incompletos.
Interpreta los resultados con un ejemplo familiar
Supongamos un hogar con ingresos netos mensuales de 3.200. Durante el mes registra 2.800 en gastos fijos, variables, deudas y previsiones de pagos irregulares. Su presupuesto contemplaba reservar 500, pero finalmente transfiere 400 a una cuenta de ahorro. De esa cuenta, 1.200 están destinados a una meta de 3.000 para un fondo de emergencia.
| Indicador | Cálculo | Resultado |
|---|---|---|
| Ahorro neto mensual | 3.200 − 2.800 | 400 |
| Tasa de ahorro | 400 / 3.200 × 100 | 12,5% |
| Cumplimiento del plan | 400 / 500 × 100 | 80% |
| Avance del fondo de emergencia | 1.200 / 3.000 × 100 | 40% |
La familia obtuvo un ahorro neto positivo y una tasa de ahorro del 12,5%. No obstante, no cumplió por completo su ahorro previsto: quedó un 20% por debajo del objetivo mensual. Esto invita a revisar qué gasto o circunstancia provocó la diferencia antes de asumir que el plan sigue siendo realista.
También hay progreso en la meta: el fondo está al 40%. Sin embargo, ese avance debe compararse con el plazo deseado. Si la familia quiere completar los 1.800 pendientes en seis meses, necesita apartar 300 al mes. Si mantiene aportaciones de 400 y no utiliza ese dinero para otros fines, el ritmo sería suficiente; si solo puede reservar 200, tendrá que ampliar el plazo, aumentar la aportación o revisar la prioridad de otras metas.
El ejemplo no representa una referencia válida para todos los hogares. Una tasa positiva puede no bastar cuando existen deudas costosas, ingresos poco estables o necesidades próximas. La lectura útil surge de comparar las cifras con las obligaciones y objetivos concretos de cada familia.
Compara el ahorro con tus metas y prioridades
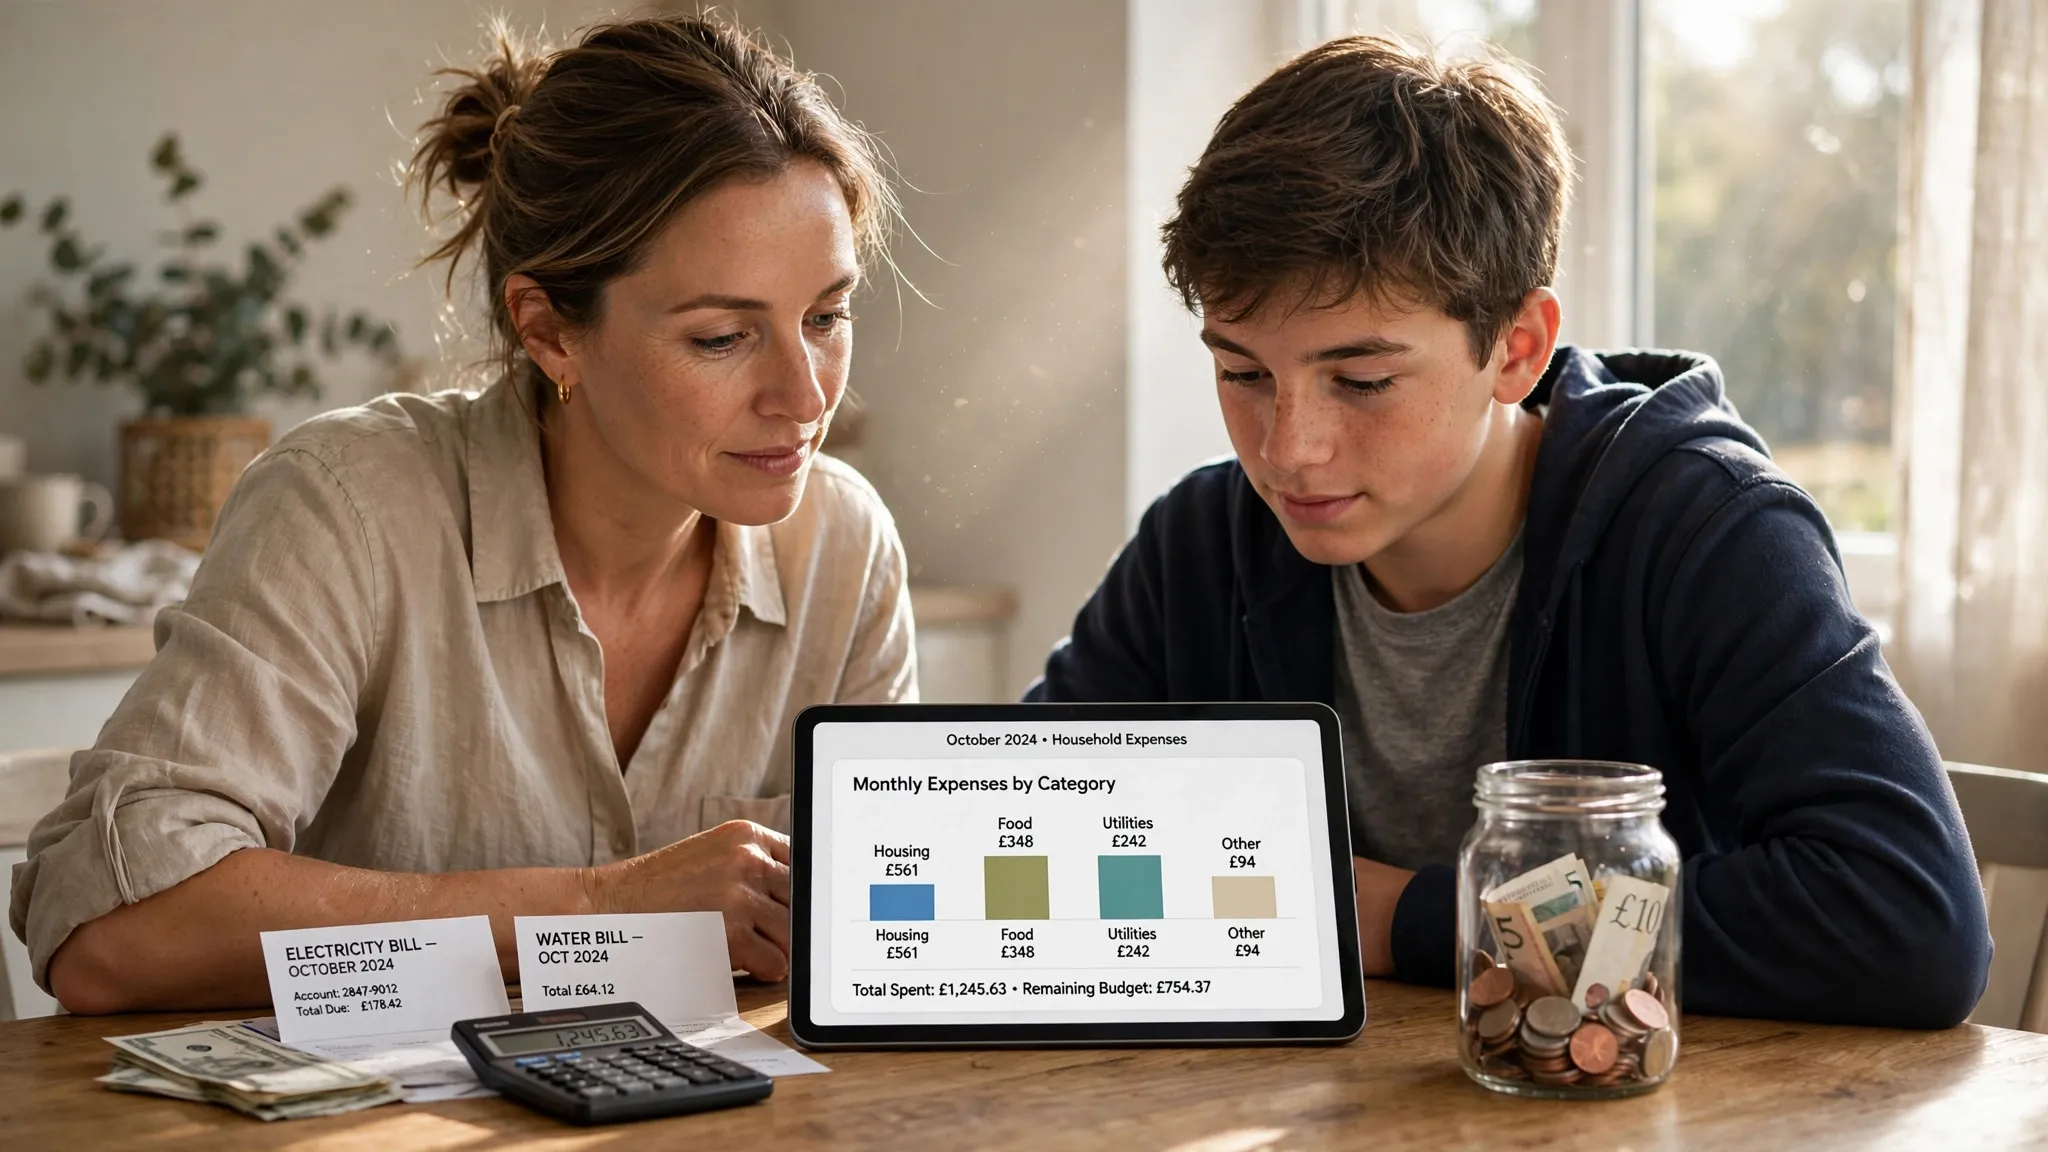
Medir el avance hacia una meta de ahorro familiar consiste en asignar un destino, un importe y una fecha al dinero reservado. Un objetivo sin plazo puede acumularse lentamente sin que resulte evidente si el ritmo es suficiente.
Metas con fecha e importe definidos
Conviene separar el ahorro según su finalidad. No todas las metas tienen la misma urgencia ni deben competir en igualdad de condiciones.
- Fondo de emergencia: reserva para situaciones imprevistas que afecten al hogar.
- Pagos previsibles: seguros, mantenimiento, educación, celebraciones o gastos anuales conocidos.
- Metas de corto plazo: compras, viajes o proyectos con una fecha cercana.
- Objetivos de largo plazo: proyectos que requieren aportaciones sostenidas durante más tiempo.
Para cada una, anota el importe objetivo, la fecha deseada, el saldo actual y la aportación mensual realizada. Mantener el dinero identificado, aunque esté en la misma cuenta de ahorro, evita utilizar sin querer fondos destinados a una prioridad esencial.
Ritmo de ahorro necesario y prioridad de cada objetivo
Calcula cuánto necesitas reservar cada mes con una fórmula sencilla:
Aportación mensual necesaria = importe pendiente / meses disponibles
Si una meta es de 1.200 y ya hay 300 acumulados, faltan 900. Con nueve meses disponibles, la aportación necesaria es de 100 mensuales. Después compárala con el ahorro neto y con el ahorro efectivo habitual. Si el ritmo requerido supera el margen real del presupuesto, la meta necesita un ajuste antes de que el incumplimiento se repita.
Prioriza primero las necesidades esenciales y las obligaciones previsibles. Después distribuye el excedente entre metas opcionales. Esta jerarquía ayuda a que el control de gastos familiares no se limite a recortar, sino que dirija el dinero disponible hacia lo que más importa.
Qué hacer si el ahorro real no alcanza
Cuando el ahorro efectivo queda por debajo del plan, el primer paso es identificar la causa concreta. Reducir una meta sin revisar los datos puede ocultar un problema recurrente; mantener una cifra imposible también genera frustración y déficits repetidos.
- Revisa los gastos variables y recurrentes que ofrecen poco valor al hogar o han aumentado sin una decisión consciente.
- Incluye una provisión mensual para gastos irregulares, de modo que no desorganicen el presupuesto cuando llegan.
- Automatiza una transferencia a la cuenta de ahorro después de recibir ingresos, siempre que la liquidez permita cubrir los pagos esenciales.
- Ajusta temporalmente el importe o la fecha de metas no prioritarias si el margen disponible ha cambiado.
- Revisa si los ingresos variables se están presupuestando de forma demasiado optimista.
Si el déficit es frecuente, conviene analizar gastos fijos, compromisos de deuda y fuentes de ingreso antes de asumir nuevas obligaciones. Las decisiones sobre refinanciar deudas, invertir dinero o contratar productos financieros dependen de costes, riesgos y condiciones específicas; no deben basarse solo en un porcentaje de ahorro deseado.
El objetivo no es alcanzar una cifra perfecta cada mes, sino recuperar un presupuesto sostenible y evitar que los desajustes se acumulen.
Dudas frecuentes al medir el ahorro familiar
¿Cómo funciona la regla 50/30/20 para ahorrar dinero? Es una referencia orientativa que distribuye los ingresos entre necesidades, deseos y ahorro o prioridades financieras. Puede servir para iniciar un presupuesto familiar, pero no es una obligación. Un hogar con deudas, alquiler elevado, ingresos irregulares o personas dependientes puede necesitar otra distribución.
¿Qué porcentaje de los ingresos conviene ahorrar? No hay un buen porcentaje idéntico para todas las familias. Es más útil comprobar si el porcentaje permite crear una reserva adecuada, cumplir obligaciones y avanzar al ritmo necesario hacia las metas sin generar déficit.
¿Cada cuánto conviene revisar los resultados? Revisa ingresos, gastos y ahorro efectivo cada mes. Haz una revisión más amplia de metas, plazos y prioridades cuando cambien los ingresos, aparezcan gastos relevantes o se modifique la situación familiar.
¿Sirve compararse con otras familias o con una cifra según la edad? Puede ofrecer una referencia general, pero aporta poco para tomar decisiones si no considera el coste de vida, las deudas, la estabilidad laboral, el patrimonio y las responsabilidades de cada hogar. La comparación más útil es con tu propio presupuesto y tu evolución en el tiempo.
Conclusión
Medir los resultados de ahorro familiar consiste en transformar los movimientos del mes en decisiones claras. El ahorro neto mensual indica si los ingresos superan a los gastos; la tasa de ahorro muestra qué parte de los ingresos se reserva; el cumplimiento del plan revela si el presupuesto era viable; y el avance por meta confirma si el esfuerzo actual conduce realmente al objetivo.
Usar estos cuatro indicadores evita dos errores habituales: pensar que un saldo disponible equivale siempre a ahorro y confiar en una meta sin comprobar si la aportación mensual es suficiente. Un presupuesto útil no es el que parece más estricto, sino el que incorpora gastos reales, anticipa pagos irregulares y permite ajustar prioridades sin ocultar déficits.
Empieza con un registro mensual sencillo y mantén las categorías necesarias para entender tus decisiones. Después compara el resultado con las metas del hogar, no con un porcentaje ajeno. Si el ahorro real se aleja del previsto, revisa la causa, corrige el presupuesto y adapta los plazos cuando sea necesario. La constancia en esta revisión es la que convierte el ahorro en un recurso estable para la familia.
Deja una respuesta